跨境收款基礎
個人、個體戶還是公司收海外款?亞塞拜然三種身分的稅務與銀行差別
在亞塞拜然接海外案子,要用個人、個體戶還是公司收款?比較三種身分的稅種、簡化稅 2% 的門檻與限制、利潤稅 20%,以及銀行開戶要看的文件。
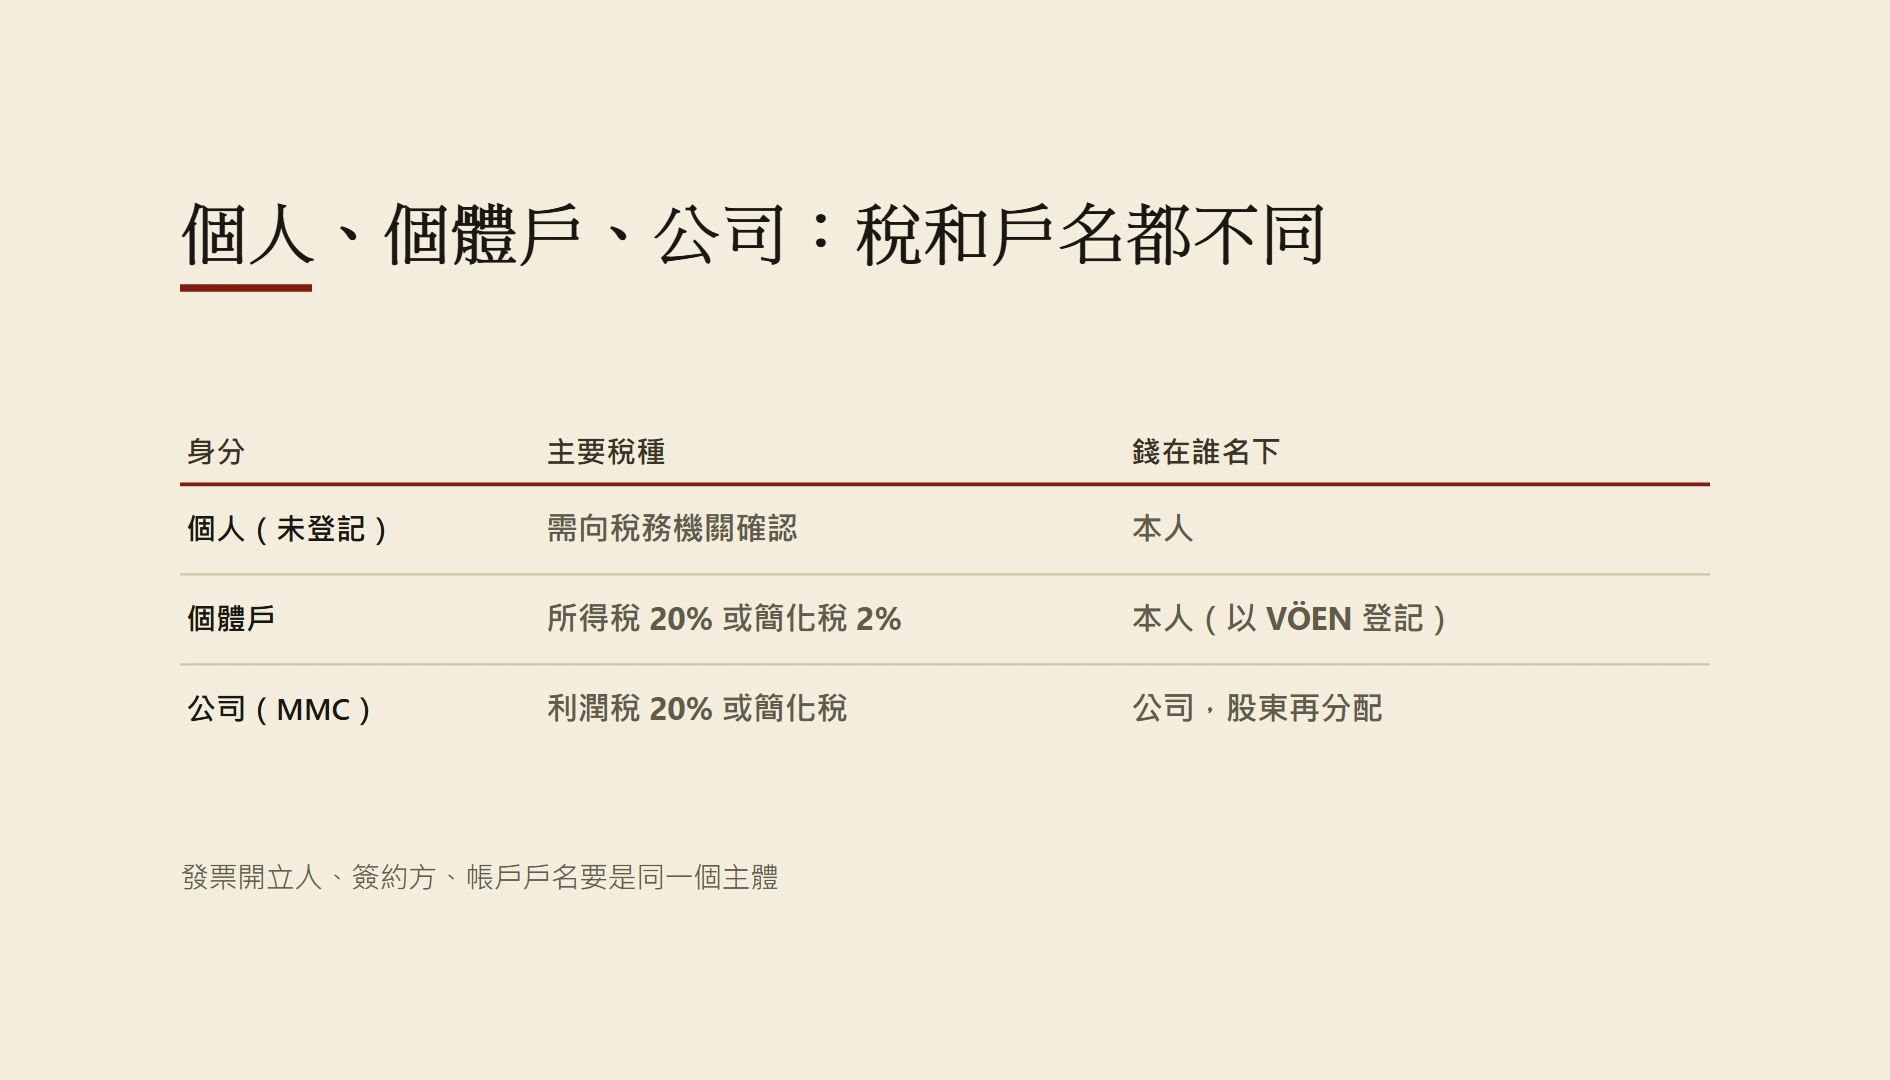
在亞塞拜然接海外案子,第一筆款還沒進來,往往就先卡在一個問題:要用個人名義收、登記成個體戶(fərdi sahibkar)收,還是開公司收?這個選擇會同時決定三件事:要繳哪一種稅、銀行開戶時要交哪些文件、客戶的發票與合約要寫誰的名字。
本文只比較這三種身分在稅務與銀行上的差別,幫你判斷自己現在該站在哪一格。VÖEN 怎麼申請、銀行開戶前要問什麼,會在後續文章分開寫。
三種身分一張表看完
| 比較項目 | 個人(未登記經營) | 個體戶 fərdi sahibkar | 公司(如 MMC) |
|---|---|---|---|
| 是否需要 VÖEN | 持續接案收款通常需要先登記 | 需要,以個人身分登記 | 需要,以公司身分登記 |
| 主要稅種 | 視收入性質而定,需向稅務機關確認 | 所得稅 20%(可扣費用)或簡化稅 2%(按總收入) | 利潤稅 20%(可扣費用)或符合條件時用簡化稅 |
| 錢最後在誰名下 | 本人 | 本人 | 公司;股東拿錢要再分配 |
| 銀行看的文件 | 個人身分、收入來源說明 | 個人身分+VÖEN 登記資料 | 公司登記、章程、董事與最終受益人 |
| 適合誰 | 偶發、一次性的小額收入 | 一人接案、收入穩定的自由工作者 | 多人團隊、要簽大客戶合約、需要分股東 |
表中的稅率出處見下文各節。「個人」那一欄寫得比較保守,原因在下一節。
以個人名義收:最簡單,但不能一直這樣收
偶爾收到一筆海外稿費,用個人帳戶收看起來最省事。問題在於,持續、反覆地向海外客戶提供服務並收款,在稅法上很容易被視為經營活動。亞塞拜然國家稅務局的公開問答在回答接案收入時,都是以「已登記為個體戶」為前提來說明稅率;本文找不到官方對「未登記個人長期收服務款」的單獨稅率說明,因此這一點請直接向稅務機關確認,不要自行假設可以免登記。
銀行端也會出現同樣的問題:個人帳戶每月固定收到同一家外國公司的款項,銀行可能要求說明用途與資金來源。準備方式可以參考〈KYC、KYB、資金來源證明怎麼準備〉裡的個人文件矩陣。
個體戶:一人接案最常見的選擇
個體戶仍是你本人,只是以經營者身分登記取得 VÖEN。稅務上有兩條路,依國家稅務局公開問答的說法:
- 所得稅:從經營收入扣除取得收入的相關費用後,按 20% 計稅。
- 簡化稅:不扣費用,直接按總收入 2% 計稅。
同一份問答也提到,年收入不超過 200,000 馬納特的微型經營者,在所得稅制下可享 75% 的稅收優惠,實際稅負相當於 5%。這項優惠的適用年度與條件,問答頁沒有標註日期,申報前請向稅務機關確認是否仍適用。
簡化稅不是誰都能選
簡化稅的前提是:不是增值稅(ƏDV)納稅人,且任意連續 12 個月的總收入不超過 200,000 馬納特。超過這個門檻要登記增值稅,稅率 18%。
另一個常被忽略的限制,是「對已登記納稅人提供服務」的人原則上不能選簡化稅;若同時服務已登記與未登記的對象,對已登記對象的服務收入不超過當季收入 30% 時才可以選。
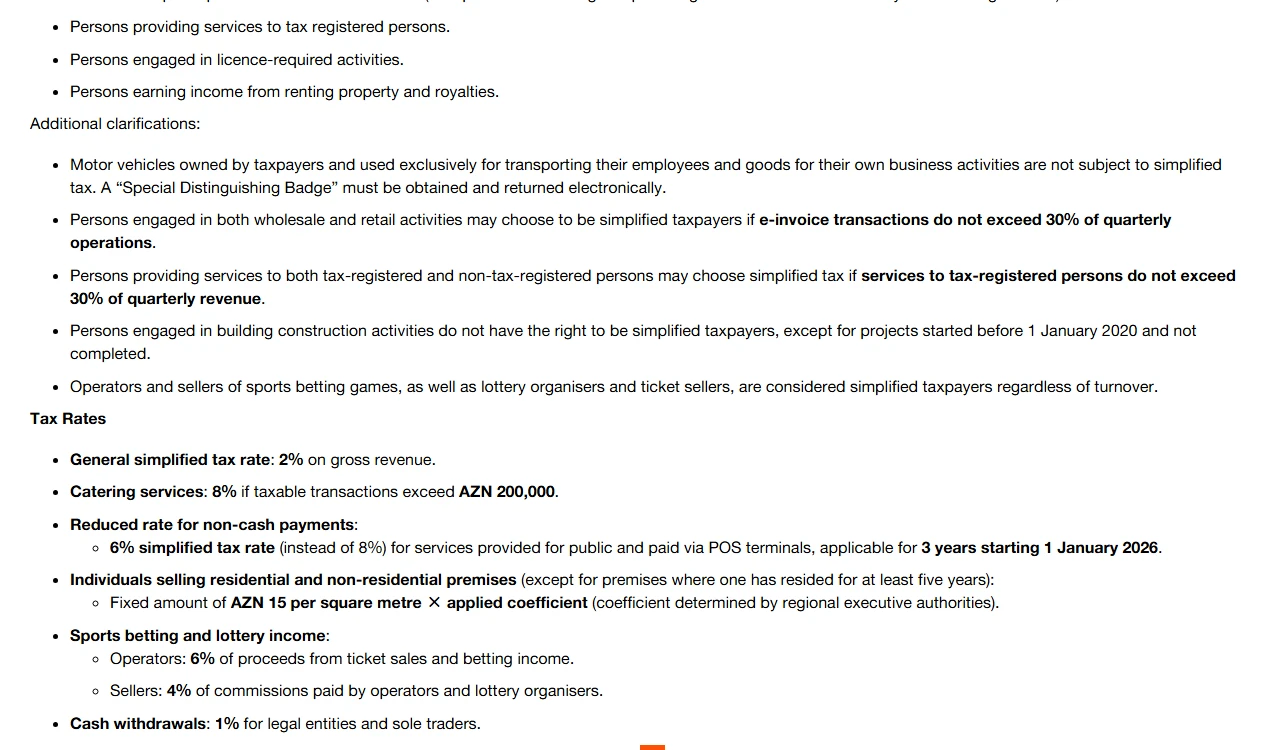
上圖是 PwC 稅務摘要(2026 年 9 月 28 日更新)中簡化稅的條件與稅率段落。海外客戶是否算「已登記納稅人」,摘要沒有說明;這會直接影響接海外服務案能不能用 2%,登記前務必向稅務機關或會計師問清楚,並保留書面答覆。
同一段也列出:法人與個體戶提領現金時有 1% 的簡化稅。如果習慣把海外款提成現金再用,要把這一項算進成本。
公司:稅率不一定比較高,但手續明顯多
以公司收款時,公司是收款人,稅務上繳的是利潤稅:
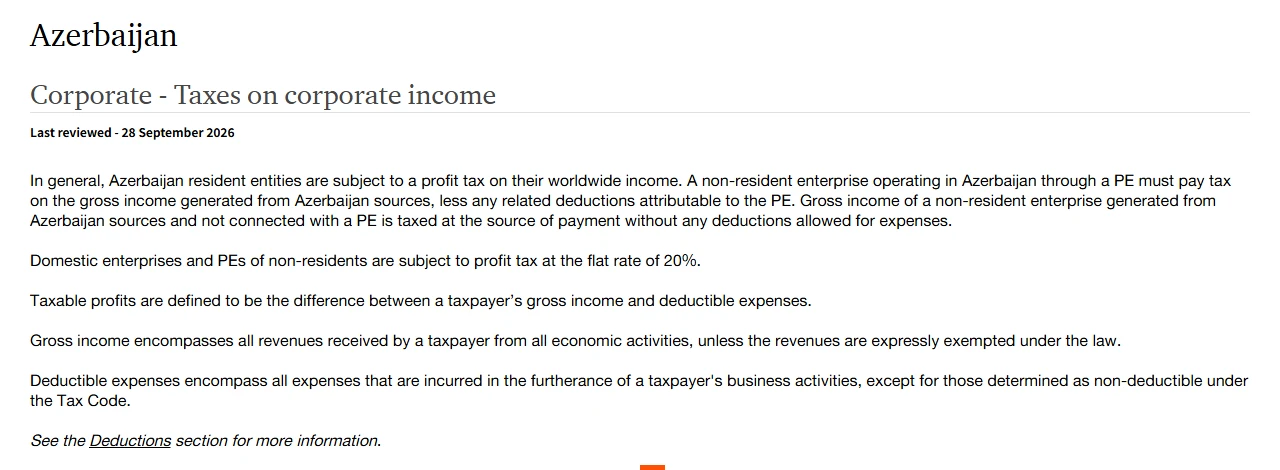
- 利潤稅 20%,從總收入扣除可扣除費用後計算(見上圖)。
- 符合條件的公司同樣可以選簡化稅,門檻和限制與上一節相同。
- 錢在公司帳上,股東要拿出來用,常見做法是分配股利。亞塞拜然來源的股利在源頭扣繳 5%(PwC 個人所得稅摘要)。
公司帳戶開戶時,銀行要看的不只是你本人,而是公司登記資料、章程、董事、股東與最終受益人。這些文件準備起來比個體戶多一整套,〈KYC、KYB、資金來源證明怎麼準備〉的 KYB 矩陣可以直接對照。
身分會改變發票與收款資料的寫法
選定身分之後,發票上的開立人、合約的簽約方、銀行帳戶的戶名,三者要是同一個主體:
- 個體戶:發票寫你本人姓名+VÖEN,帳戶是以個體戶登記的帳戶。
- 公司:發票寫公司全名+公司 VÖEN,帳戶戶名是公司。
三者對不上,是匯款被退回或被要求補件的常見原因。發票上的收款欄位怎麼填,可以參考〈亞塞拜然商業發票與付款資料清單〉。
怎麼判斷自己該選哪一個
可以用下面幾個問題自我篩選:
- 收入是一次性的,還是每月都會有? 每月都有,就不要停在個人那一格。
- 一個人做,還是有合夥人或員工? 一人通常從個體戶開始;有合夥人、需要分配利潤,再考慮公司。
- 12 個月總收入會不會超過 200,000 馬納特? 會的話,簡化稅和免增值稅的前提都不成立。
- 客戶是否要求和「公司」簽約? 部分海外大客戶只接受與法人簽約,這時個體戶可能不夠用。
- 你的費用多不多? 費用少,按總收入 2% 的簡化稅通常較省;費用多(設備、外包、軟體),可扣費用的 20% 稅制才有機會較低。實際數字請以自己的帳本試算。
決定好身分,下一步就是取得 VÖEN。不同收款通道各自要求哪種身分,可回頭看〈亞塞拜然海外收款指南:SWIFT、支付平台與 USDT 怎麼選〉。
參考資料
- 亞塞拜然國家稅務局,問與答(個體戶所得稅 20%、簡化稅 2%、微型經營者 75% 優惠、電子登記):https://www.taxes.gov.az/az/page/suallar-ve-cavablar?page=150
- PwC Worldwide Tax Summaries,Azerbaijan – Taxes on corporate income(2026-09-28 更新):https://taxsummaries.pwc.com/azerbaijan/corporate/taxes-on-corporate-income
- PwC Worldwide Tax Summaries,Azerbaijan – Other taxes(增值稅 18%、登記門檻 200,000 馬納特):https://taxsummaries.pwc.com/azerbaijan/corporate/other-taxes
- PwC Worldwide Tax Summaries,Azerbaijan – Income determination(股利扣繳 5%):https://taxsummaries.pwc.com/azerbaijan/individual/income-determination
以上稅率與門檻為 2026 年 10 月查閱時的公開資料,不構成稅務意見;亞塞拜然稅法近年調整頻繁,登記與申報前請以國家稅務局最新公告或會計師意見為準。