Sərhədlərarası ödənişlərin əsasları
Fiziki şəxs, fərdi sahibkar, yoxsa MMC? Xaricdən ödəniş alanda vergi və bank fərqi
Azərbaycanda xarici müştəridən pulu kimin adına almaq lazımdır? Fiziki şəxs, fərdi sahibkar və MMC üçün 20% gəlir və mənfəət vergisi, 2% sadələşdirilmiş vergi, 200 000 manat həddi və bankın istədiyi sənədlər.
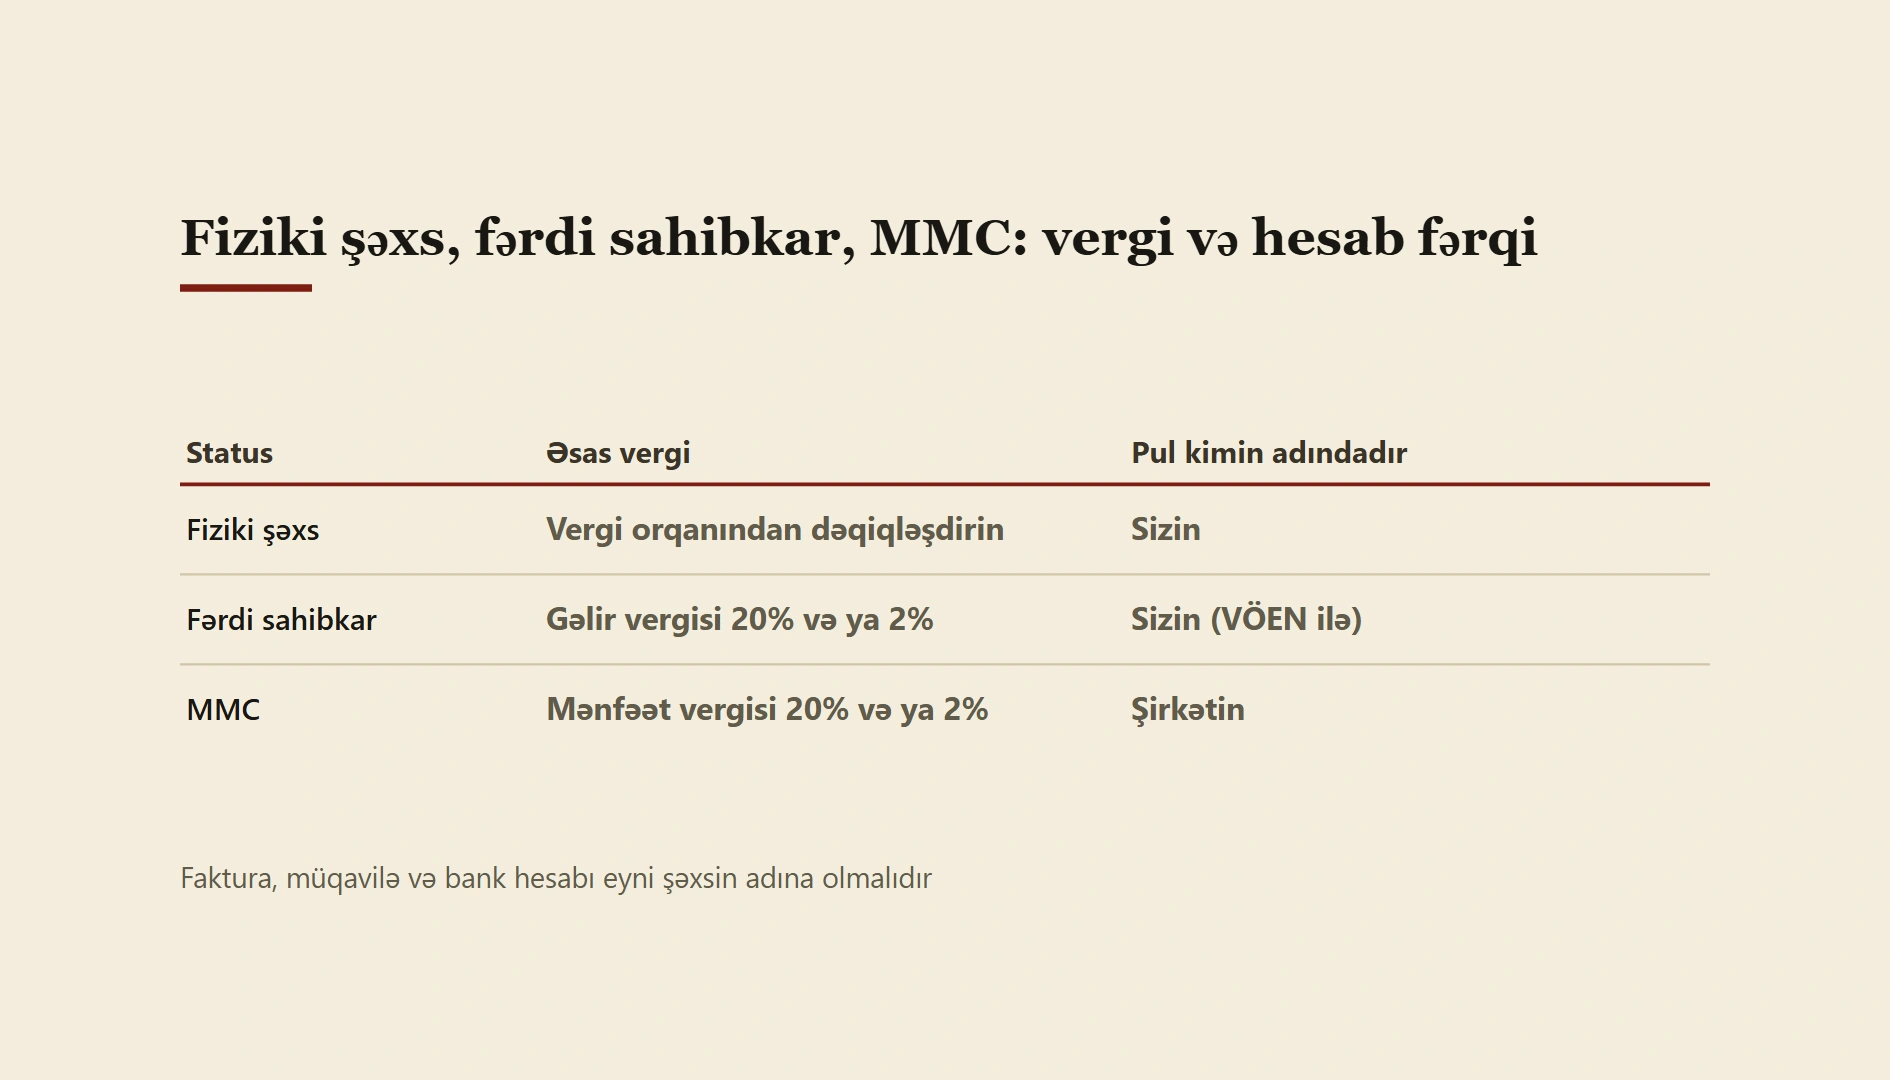
Xarici müştəri ilə razılaşdınız, iş başlayır, amma faktura yazmağa gələndə sual yaranır: ödənişi öz adınıza, fərdi sahibkar kimi, yoxsa MMC adına alasınız? Bu seçim üç şeyi birdən müəyyən edir: hansı vergini ödəyəcəyinizi, bankın sizdən hansı sənədləri istəyəcəyini və müqavilədə, fakturada kimin adının yazılacağını.
Bu yazıda yalnız üç statusun vergi və bank tərəfini müqayisə edirik. VÖEN-in necə alınması və bankda hesab açmazdan əvvəl nələri soruşmaq lazım olduğu ayrıca yazılarda olacaq.
Qısa cavab: kim hansı statusla başlamalıdır?
| Müqayisə | Fiziki şəxs (qeydiyyatsız) | Fərdi sahibkar | MMC |
|---|---|---|---|
| VÖEN | Daimi gəlir üçün adətən qeydiyyat tələb olunur | Lazımdır, şəxsin adına | Lazımdır, şirkətin adına |
| Əsas vergi | Gəlirin xarakterindən asılıdır, vergi orqanından dəqiqləşdirin | Gəlir vergisi 20% (xərclər çıxılır) və ya sadələşdirilmiş vergi 2% (ümumi gəlirdən) | Mənfəət vergisi 20% (xərclər çıxılır) və ya şərtlər ödənirsə sadələşdirilmiş vergi |
| Pul kimin adındadır | Sizin | Sizin | Şirkətin; təsisçiyə çatması üçün bölüşdürülməlidir |
| Bank nə istəyir | Şəxsiyyət sənədi, gəlirin mənbəyi | Şəxsiyyət sənədi + VÖEN qeydiyyatı | Qeydiyyat sənədləri, nizamnamə, direktor, təsisçilər, faktiki benefisiar |
| Kimə uyğundur | Bir dəfəlik, kiçik məbləğ | Tək işləyən, gəliri müntəzəm olan frilanser | Komanda, tərəfdaşlar, şirkətlə müqavilə tələb edən iri müştəri |
Rəqəmlərin mənbəyi aşağıdakı bölmələrdə və yazının sonunda göstərilib. "Fiziki şəxs" sütunu ehtiyatla yazılıb, səbəbi növbəti bölmədədir.
Xaricdən gələn pulu şəxsi hesaba almaq olarmı?
Xaricdən təsadüfi bir qonorar gəlirsə, onu şəxsi hesaba almaq ən asan yol kimi görünür. Lakin eyni xarici müştəriyə müntəzəm xidmət göstərib pul almaq vergi baxımından sahibkarlıq fəaliyyəti kimi qiymətləndirilə bilər. Dövlət Vergi Xidmətinin "Suallar və cavablar" bölməsində bu cür gəlirlərə dair cavablar fərdi sahibkar qeydiyyatı əsasında verilir; qeydiyyatsız fiziki şəxsin daimi xidmət gəliri üçün ayrıca izaha rast gəlmədik. Ona görə də "qeydiyyatsız davam edə bilərəm" fərziyyəsi ilə yox, vergi orqanının cavabı ilə hərəkət edin.
Bank tərəfində də eyni sual çıxır: şəxsi hesaba hər ay eyni xarici şirkətdən vəsait daxil olanda bank ödənişin məqsədini və vəsaitin mənbəyini soruşa bilər. Hansı sənədlərin hazırlanacağını KYC, KYB və vəsaitin mənbəyi sənədləri haqqında yazıda fiziki şəxs bölməsində tapa bilərsiniz.
Fərdi sahibkar hansı vergini ödəyir: 20%, yoxsa 2%?
Fərdi sahibkar yenə sizsiniz, sadəcə sahibkar kimi qeydiyyatdan keçib VÖEN alırsınız. Dövlət Vergi Xidmətinin cavablarına görə iki vergi rejimi var:
- Gəlir vergisi – sahibkarlıq gəlirindən həmin gəliri əldə etməklə bağlı xərclər çıxılır, qalan məbləğdən 20% tutulur.
- Sadələşdirilmiş vergi – xərclər çıxılmır, ümumi gəlirdən 2% ödənilir.
Həmin cavablarda illik gəliri 200 000 manatdan çox olmayan mikro sahibkarların gəlir vergisi üzrə 75% güzəştdən istifadə etdiyi, faktiki yükün 5% olduğu da qeyd olunur. Cavabda tarix göstərilmədiyi üçün güzəştin hazırda hansı il və şərtlərlə qüvvədə olduğunu bəyannamədən əvvəl vergi orqanından soruşun.
Xarici müştəriyə xidmət göstərən sadələşdirilmiş vergini seçə bilərmi?
Əsas şərtlər: ƏDV ödəyicisi olmamaq və istənilən ardıcıl 12 ay ərzində ümumi gəlirin 200 000 manatı keçməməsi. Bu həddi keçdikdə ƏDV qeydiyyatı tələb olunur, dərəcə 18%-dir.
Az bilinən bir məhdudiyyət də var: vergi ödəyicisi kimi qeydiyyatda olan şəxslərə xidmət göstərənlər prinsipcə sadələşdirilmiş vergini seçə bilmir; həm qeydiyyatlı, həm qeydiyyatsız müştərilərə xidmət göstərilirsə, qeydiyyatlı müştərilərdən gələn gəlir rübün gəlirinin 30%-ni keçməməlidir.
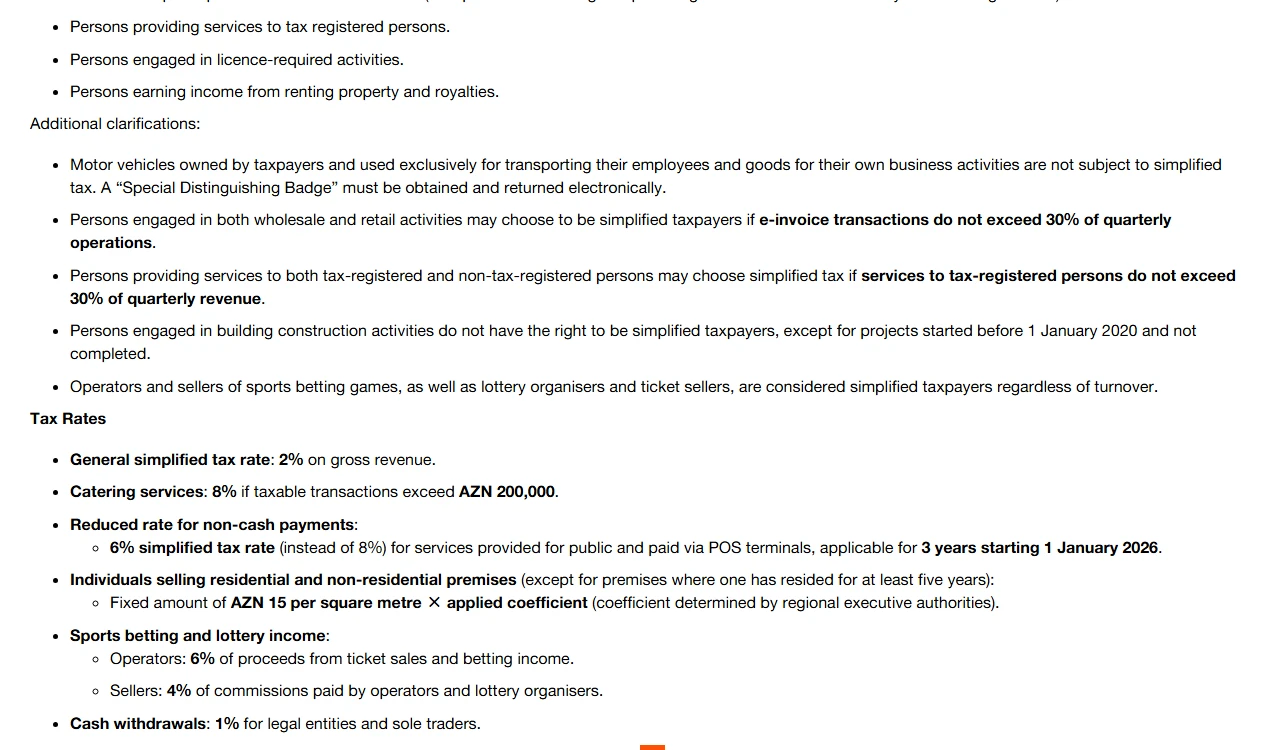
Şəkildə PwC vergi icmalının (2026-cı il 28 sentyabr yeniləməsi) sadələşdirilmiş vergi şərtləri və dərəcələri göstərilib. Xarici müştərinin "qeydiyyatda olan vergi ödəyicisi" sayılıb-sayılmadığı icmalda izah olunmur. Xaricə xidmət göstərərkən 2%-dən istifadə edə bilib-bilməyəcəyiniz məhz bundan asılıdır, ona görə qeydiyyatdan əvvəl bunu vergi orqanından və ya mühasibdən soruşun, cavabı yazılı saxlayın.
Eyni bölmədə hüquqi şəxslərin və fərdi sahibkarların nağd pul çıxarışına 1% sadələşdirilmiş vergi tətbiq edildiyi də yazılıb. Xaricdən gələn pulu nağdlaşdırıb istifadə etmək vərdişiniz varsa, bu 1%-i xərc hesablamasına əlavə edin.
MMC açmaq vergini artırırmı?
Ödənişi şirkət alırsa, vergini də şirkət ödəyir və əsas vergi mənfəət vergisidir:
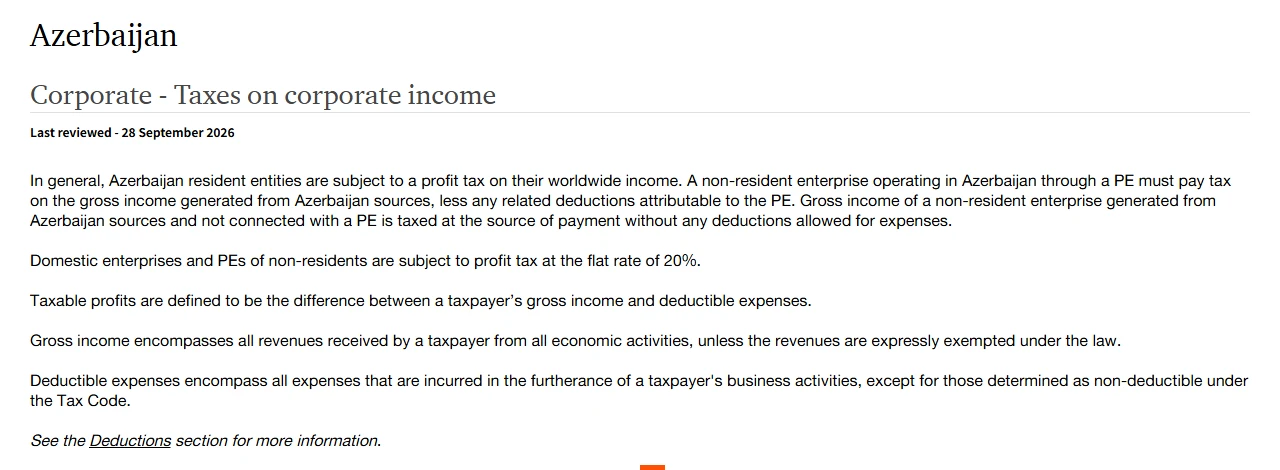
- Mənfəət vergisi 20% – ümumi gəlirdən çıxılan xərclərdən sonra hesablanır (şəklə baxın).
- Şərtlərə uyğun gələn şirkət də sadələşdirilmiş vergini seçə bilər; hədd və məhdudiyyətlər yuxarıdakı kimidir.
- Pul şirkətin hesabındadır. Təsisçi onu şəxsi ehtiyacı üçün istifadə etmək istəyirsə, adətən dividend kimi bölüşdürülür; Azərbaycan mənbəli dividendlərdən ödəmə mənbəyində 5% vergi tutulur (PwC fərdi vergi icmalı).
Deməli, vergi dərəcəsi fərdi sahibkarın 20%-lik rejimi ilə eynidir, fərq iş həcmindədir. Şirkət hesabı açılarkən bank yalnız sizin şəxsiyyətinizə baxmır: qeydiyyat sənədləri, nizamnamə, direktor, təsisçilər və faktiki benefisiar haqqında məlumat istənilir. Bu, fərdi sahibkarla müqayisədə əlavə bir sənəd paketidir; siyahını KYC və KYB sənədləri yazısındakı KYB cədvəli ilə tutuşdura bilərsiniz.
Faktura, müqavilə və hesab adı eyni olmalıdır
Fakturanı kəsən, müqaviləni imzalayan və bank hesabının sahibi eyni şəxs olmalıdır:
- Fərdi sahibkar: fakturada adınız, soyadınız və VÖEN, pul sahibkar kimi açılmış hesaba daxil olur.
- MMC: fakturada şirkətin tam adı və VÖEN-i, hesabın sahibi şirkətdir.
Bu üçü bir-birinə uyğun gəlməyəndə ödəniş geri qaytarıla və ya bank əlavə sənəd istəyə bilər. Fakturada bank rekvizitlərinin necə yazılacağını hesab-faktura və bank rekvizitləri yoxlama siyahısında tapa bilərsiniz.
Hansı status sizə uyğundur? Beş sual
- Gəlir bir dəfəlikdir, yoxsa hər ay gələcək? Hər ay gəlirsə, qeydiyyatsız fiziki şəxs kimi qalmayın.
- Tək işləyirsiniz, yoxsa tərəfdaşınız, işçiniz var? Tək işləyən adətən fərdi sahibkarla başlayır; mənfəəti bölüşdürmək lazımdırsa, MMC-ni düşünün.
- 12 ay ərzində gəliriniz 200 000 manatı keçəcəkmi? Keçəcəksə, nə sadələşdirilmiş vergi, nə də ƏDV-siz işləmək şərti qalır.
- Müştəri yalnız şirkətlə müqavilə bağlayır? Bəzi iri xarici müştərilər yalnız hüquqi şəxslə işləyir; bu halda fərdi sahibkar statusu kifayət etməyə bilər.
- Xərcləriniz nə qədərdir? Xərc azdırsa, ümumi gəlirdən 2% adətən sərfəlidir; avadanlıq, autsors, proqram təminatı kimi xərclər çoxdursa, xərcləri çıxmağa imkan verən 20%-lik rejim daha az vergi ilə nəticələnə bilər. Dəqiq nəticəni öz uçot rəqəmlərinizlə hesablayın.
Status bəlli olduqdan sonra növbəti addım VÖEN almaqdır. Hansı qəbul yolunun hansı statusu tələb etdiyinə xaricdən ödəniş almaq üzrə ümumi bələdçidə baxa bilərsiniz.
Mənbələr
- Dövlət Vergi Xidməti, Suallar və cavablar (fərdi sahibkarın gəlir vergisi 20%, sadələşdirilmiş vergi 2%, mikro sahibkarlara 75% güzəşt, elektron qeydiyyat): https://www.taxes.gov.az/az/page/suallar-ve-cavablar?page=150
- PwC Worldwide Tax Summaries, Azerbaijan – Taxes on corporate income (2026-09-28 yeniləməsi): https://taxsummaries.pwc.com/azerbaijan/corporate/taxes-on-corporate-income
- PwC Worldwide Tax Summaries, Azerbaijan – Other taxes (ƏDV 18%, 200 000 manat qeydiyyat həddi): https://taxsummaries.pwc.com/azerbaijan/corporate/other-taxes
- PwC Worldwide Tax Summaries, Azerbaijan – Income determination (dividendlərdən 5% vergi): https://taxsummaries.pwc.com/azerbaijan/individual/income-determination
Vergi dərəcələri və hədlər 2026-cı ilin oktyabrında açıq mənbələrdə yoxlanılıb və vergi məsləhəti deyil. Azərbaycanda vergi qaydaları son illərdə tez-tez dəyişir; qeydiyyat və bəyannamədən əvvəl Dövlət Vergi Xidmətinin son elanlarına və ya mühasibin rəyinə əsaslanın.