Sərhədlərarası ödənişlərin əsasları
Rezident, yoxsa qeyri-rezident? Valyuta hesabı açarkən valyuta qanunu nəyi tələb edir
Valyuta tənzimi haqqında Qanuna görə kim rezident sayılır, rezident və qeyri-rezidentin valyuta hesabı nə ilə fərqlənir, bank müqavilə və faktura istəyəndə, konvertasiya və nağd valyuta zamanı hansı maddəyə əsaslanır. Hər bəndin yanında maddə nömrəsi var.
Bankda hesab açarkən anketdə demək olar ki, həmişə bir sual olur: rezidentsiniz, yoxsa qeyri-rezident? Çoxları bunu sadə bir xana kimi görür. Əslində bu cavab "Valyuta tənzimi haqqında" Qanunun hansı maddələrinin sizə tətbiq olunacağını müəyyən edir: valyuta hesabını harada aça bilərsiniz, pulu xaricə köçürəndə nəyi sübut etməlisiniz, nağd valyuta ilə sərhədi keçəndə hansı sənədi saxlamalısınız.
Bu yazıda yalnız qanunun özündə nə yazıldığını və bunun bank şöbəsində hansı konkret tələblərə çevrildiyini izah edirik. Maddə nömrələri mətndə göstərilib ki, mənbəni özünüz yoxlaya biləsiniz. Qanunun mətni Dövlət Vergi Xidmətinin saytındakı rəsmi nəşrdən götürülüb.
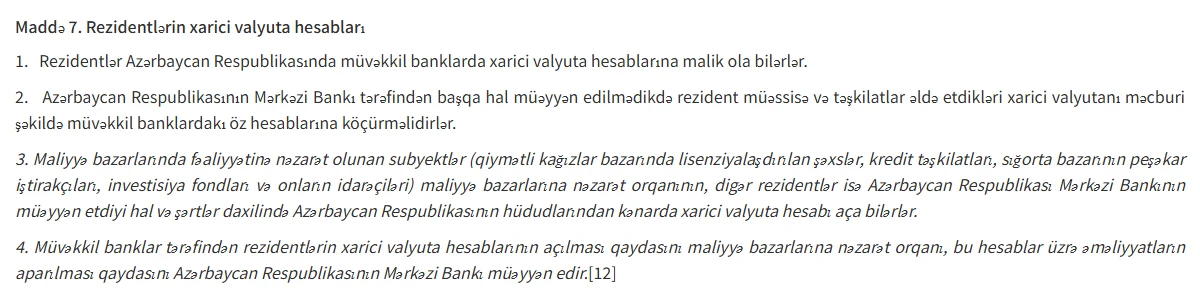
Qanunun 7-ci maddəsi (taxes.gov.az, 2026-cı ilin oktyabrında baxılıb).
Valyuta qanununa görə rezident kimdir: vətəndaşlıq yox, daimi yaşayış yeri
Qanunun 1-ci maddəsinin 5-ci və 6-cı bəndləri əsas meyar kimi daimi yaşayış yerini götürür:
- Rezident fiziki şəxs – Azərbaycanda daimi yaşayış yeri olan şəxs, o cümlədən müvəqqəti olaraq ölkədən kənarda qalanlar.
- Qeyri-rezident fiziki şəxs – daimi yaşayış yeri xaricdə olan şəxs, o cümlədən müvəqqəti olaraq Azərbaycanda qalanlar.
- Hüquqi şəxslər – Azərbaycan qanunvericiliyi ilə yaradılmış şirkət rezidentdir; xarici qanunvericiliklə yaradılmış şirkət, onun Azərbaycandakı filialı və nümayəndəliyi isə qeyri-rezidentdir.
İki məqam tez-tez qarışdırılır:
- Valyuta rezidentliyi vergi rezidentliyi ilə eyni deyil. Vergi Məcəlləsinin öz meyarları var və nəticə fərqli ola bilər. Burada yalnız valyuta tərəfindən danışırıq.
- Pasport həlledici deyil. Uzun müddət Bakıda yaşayan əcnəbi valyuta qanununa görə rezident sayıla bilər; uzun illər xaricdə yaşayan Azərbaycan vətəndaşı isə qeyri-rezident ola bilər. Bank adətən təqdim etdiyiniz yaşayış sənədlərinə əsasən qərar verir – hesab açarkən sizi sistemdə hansı statusla qeydə aldığını mütləq soruşun.
Rezident və qeyri-rezidentin valyuta hesabı: qanunda nə fərq var
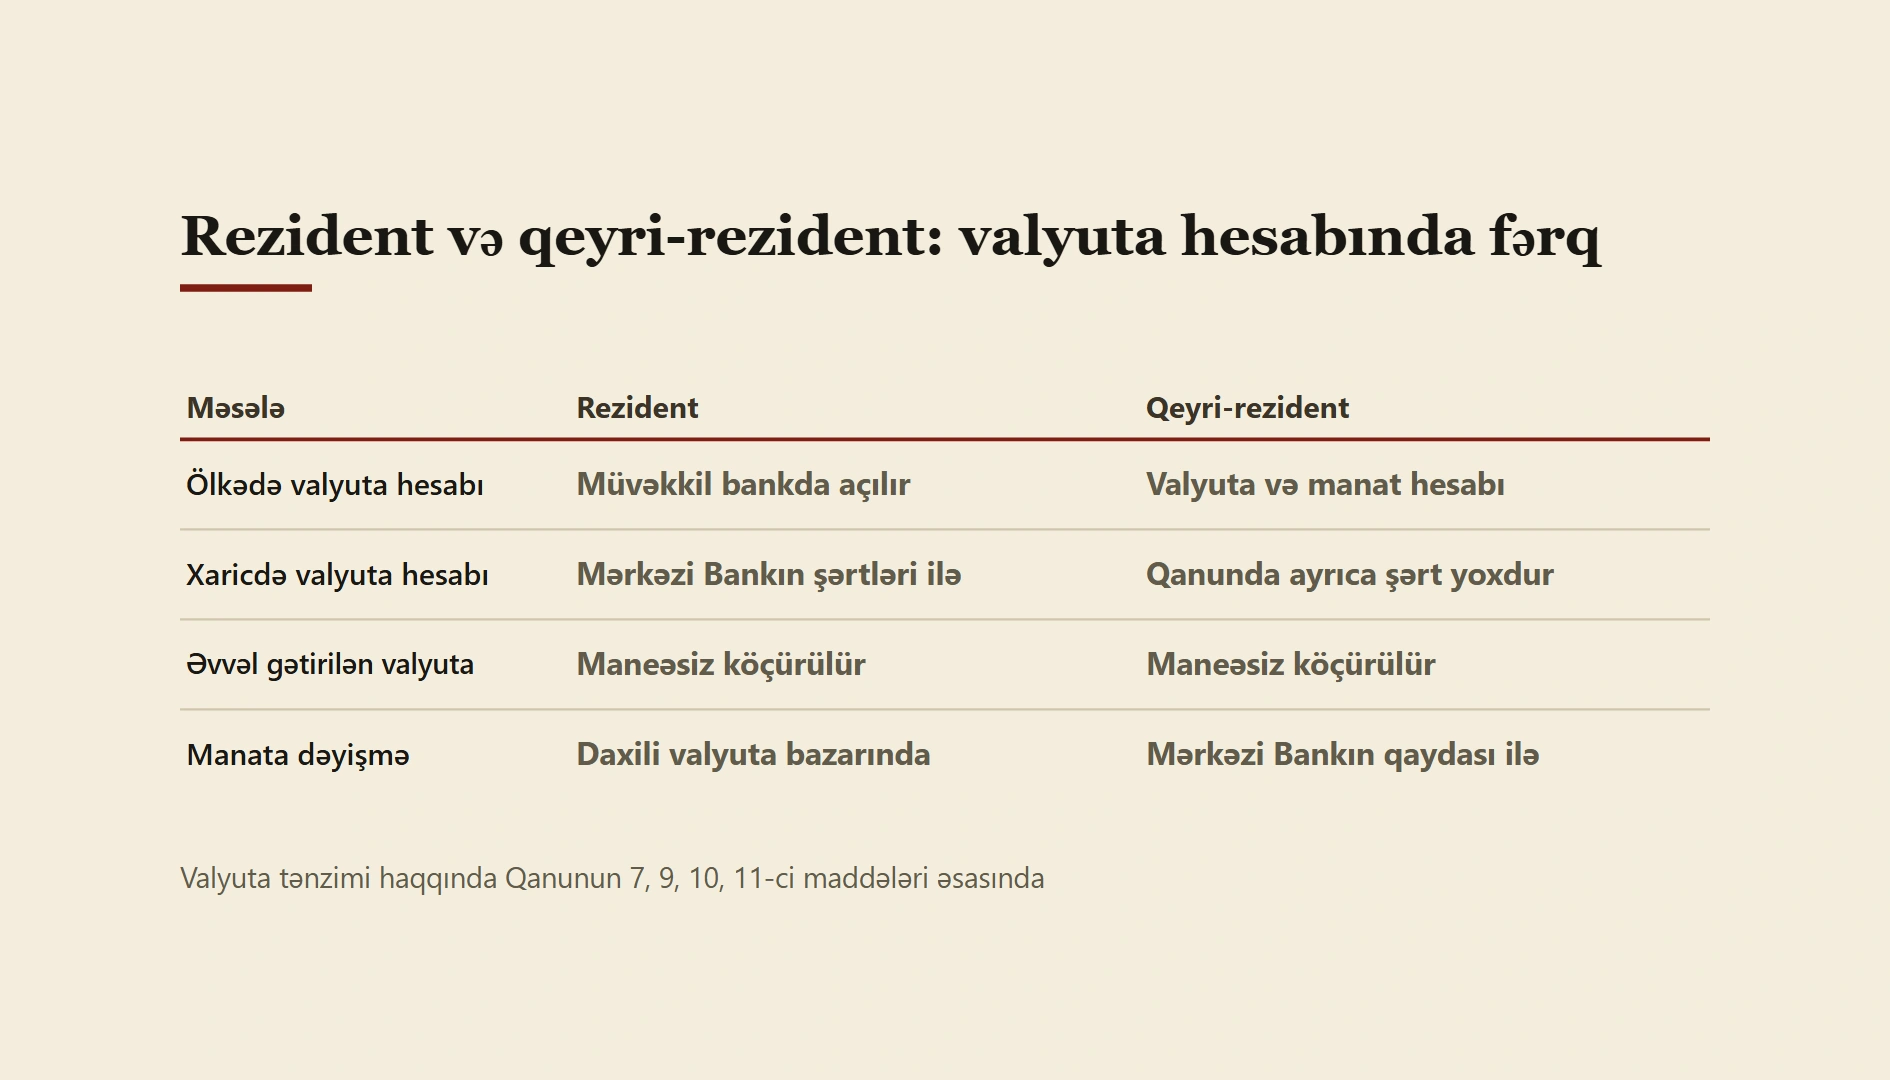
| Məsələ | Rezident | Qeyri-rezident |
|---|---|---|
| Azərbaycanda valyuta hesabı | Müvəkkil bankda açıla bilər (7.1) | Müvəkkil bankda valyuta və manat hesabı açıla bilər (10-cu maddə) |
| Xaricdə valyuta hesabı | Yalnız Mərkəzi Bankın müəyyən etdiyi hal və şərtlər daxilində (7.3) | Qanunda ayrıca şərt yoxdur |
| Əldə edilən valyuta harada saxlanır | Rezident müəssisə və təşkilatlar, Mərkəzi Bank başqa hal müəyyən etməyibsə, valyutanı müvəkkil bankdakı öz hesabına köçürməlidir (7.2) | Belə öhdəlik yoxdur |
| Əvvəl gətirilmiş valyutanı xaricə köçürmək | Fiziki şəxslər maneəsiz köçürə bilər (9.1) | Maneəsiz köçürə bilər (11.2) |
| Valyutanı manata dəyişmək | Daxili valyuta bazarında ümumi qaydada (3.1) | Mərkəzi Bankın müəyyən etdiyi qaydada (11.8) |
Xaricdən ödəniş alan frilanser üçün praktik nəticə belədir: hansı statusda olmağınızdan asılı olmayaraq, Azərbaycandakı müvəkkil bankda valyuta hesabı açıb ödəniş qəbul edə bilərsiniz. Fərq əsasən xaricdəki hesablarda, pulun çıxarılmasını sübut etmə qaydasında və konvertasiya prosedurunda yaranır.
"Müvəkkil bank" valyuta əməliyyatlarına lisenziyası olan bankdır. 2022-ci ilin dekabrında qəbul edilmiş 753-VIQD nömrəli Qanunla bu anlayış yenilənib: Azərbaycanda fəaliyyət göstərən banklar, xarici bankların yerli filialları və poçt rabitəsinin milli operatoru.
Xarici müştəridən xidmət haqqı almaq: cari əməliyyatdır, yoxsa kapital?
Qanun valyuta əməliyyatlarını iki qrupa bölür (1-ci maddə, 8–10-cu bəndlər):
- Cari əməliyyatlar – mal, iş və xidmət ixracı-idxalı üzrə hesablaşmalar, ödəniş müddəti 180 gündən çox olmayan ixrac-idxal maliyyələşdirməsi, faiz və dividend köçürmələri, əmək haqqı kimi qeyri-kommersiya köçürmələri.
- Kapitalın hərəkəti ilə bağlı əməliyyatlar – birbaşa investisiya, qiymətli kağız və daşınmaz əmlak alışı, həmçinin ödəniş müddəti 180 gündən çox olan ixrac-idxal razılaşmaları.
Xarici müştəri üçün dizayn, proqramlaşdırma və ya tərcümə edirsinizsə, aldığınız pul xidmət ixracının haqqıdır və adətən cari əməliyyat sayılır. Hüquqi şəxs olan rezidentlər üçün 8.1-ci maddə açıq yazır: cari valyuta əməliyyatlarına "heç bir məhdudiyyət qoyulmur". Kapital əməliyyatları isə Mərkəzi Bankın qaydası ilə aparılır (8.2).
Müqavilədə diqqət yetirməli olduğunuz yer: ödəniş müddəti 180 günü keçirsə, qanuna görə bu artıq kapital əməliyyatıdır. Müştəri ilə "təhvildən sonra bir il ərzində hissə-hissə ödəniş" razılaşdırırsınızsa, pul gəlməzdən əvvəl bankdan belə müqavilə üçün əlavə sənəd tələb olunub-olunmadığını soruşun.
Bank müqavilə və faktura istəyəndə hansı maddəyə əsaslanır
Bank ilk dəfə xarici daxilolma üçün müqavilə istəyəndə bunu çox vaxt artıq bürokratiya kimi qəbul edirlər. Halbuki qanun bankı "valyuta nəzarəti agenti" kimi müəyyən edir (15.2) və ona konkret səlahiyyətlər verir:
- Sənəd və izahat vermək öhdəliyiniz var. Rezident və qeyri-rezidentlər valyuta nəzarəti orqanlarına və agentlərinə lazımi informasiya və sənədləri təqdim etməli, yoxlama zamanı izahat verməlidir (17.2).
- Uçotu ən azı 5 il saxlamalısınız. Apardığınız valyuta əməliyyatlarının uçotunu aparmalı və hesabatları ən azı 5 il saxlamalısınız (17.2).
- Sənəd verilməzsə, hesab üzrə əməliyyatlar dayandırıla bilər. Valyuta nəzarəti orqanları və agentləri tələb olunan sənəd və məlumat təqdim edilmədikdə müvəkkil banklarda hesablar üzrə əməliyyatları dayandırmaq hüququna malikdir (19.1, "b" bəndi).
2022-ci il dəyişikliyi ilə qanuna 16-1-ci maddə əlavə olunub: Mərkəzi Bank valyuta əməliyyatları üzrə vahid informasiya sistemi yaradır, banklar keçirdikləri əməliyyatların məlumatını ora daxil edir. Bu məlumatların toplanması üçün şəxsin razılığı tələb olunmur.
Yəni bankın istədiyi sənədlər tövsiyə xarakterli deyil. Ən rahat yol hər xarici ödənişdən əvvəl üç sənədi hazır saxlamaqdır: müqavilə, faktura və işin təhvil verildiyini göstərən sübut. Üçündə də ad, məbləğ və valyuta bir-birinə uyğun olmalıdır. Hansı sənədlərin hazırlanması barədə ətraflı: KYC, KYB və vəsaitin mənbəyi üçün sənəd siyahısı.
Fərdi sahibkar dollarını mübadilə məntəqəsində dəyişə bilərmi?
Qanunun 3-cü maddəsində iki praktik məhdudiyyət var:
- Valyuta mübadiləsi lisenziyası olan şəxslər (bank olmayan mübadilə məntəqələri) valyutanı yalnız nağd qaydada və müştərinin sifarişi ilə alıb-satır (3.3).
- Belə məntəqələr hüquqi şəxslər və hüquqi şəxs yaratmadan sahibkarlıqla məşğul olan fiziki şəxslər üçün sahibkarlıq məqsədilə mübadilə apara bilməz (3.4).
Deməli, fərdi sahibkar kimi aldığınız xarici ödənişi manata çevirmək lazımdırsa, bunu bank hesabı daxilində edin – dolları nağdlaşdırıb küçədəki məntəqədə dəyişməyin. Bank daxilindəki konvertasiya tam iz qoyur və bu, 17-ci maddənin saxlamağınızı tələb etdiyi uçotun özüdür.
Qeyri-rezidentlər üçün əlavə qeyd: onların manat əldə etməsi və istifadəsi, həmçinin manatla valyuta alqı-satqısı Mərkəzi Bankın müəyyən etdiyi qaydada aparılır (2.2, 11.8). Konvertasiyadan əvvəl bankdan sizin statusa hansı addımların tətbiq olunduğunu soruşun.
Nağd valyuta ilə sərhəd: 50 min ABŞ dolları həddi
Bu sayt əsasən köçürmələrdən bəhs edir, amma bəzən xaricdəki gəliri nağd şəkildə gətirən oxucular da olur. Qanun burada konkretdir (9 və 11-ci maddələr, rezident və qeyri-rezident üçün təxminən eyni):
- Ölkəyə gətirilən valyuta 50 min ABŞ dolları ekvivalentini keçirsə, gömrük orqanı 7 gün ərzində məbləğ, tarix, gətirən şəxs və mənşə ölkəsi barədə Mərkəzi Banka və maliyyə monitorinqi orqanına məlumat verir.
- Əvvəl nağd gətirilmiş, 50 min dollar ekvivalentinədək olan məbləği gömrük sənədi əsasında köçürmək və ya nağd çıxarmaq olar.
- 50 min dolları keçən hissəni köçürmək üçün mənşə ölkəsinin bankından həmin vəsaitin sizə nağd verildiyini təsdiq edən sənəd tələb olunur.
Əsas dərs məbləğ yox, sənəddir: girişdə doldurduğunuz gömrük bəyannaməsini saxlayın. Sonradan pulu köçürmək istəyəndə bank məhz ona baxacaq.
Qanunda yazılmayanlar: hesab açmazdan əvvəl banka verilməli 4 sual
Qanunun özü qısadır; detalların çoxu Mərkəzi Bankın və maliyyə bazarlarına nəzarət orqanının qaydalarına həvalə edilib (məsələn, 7.4: hesabın açılması qaydasını nəzarət orqanı, hesab üzrə əməliyyat qaydasını Mərkəzi Bank müəyyən edir). Bu qaydaların orijinal mətnini hazırda yoxlaya bilmədiyimiz üçün aşağıdakıları bankınızdan dəqiq soruşun:
- Bank sistemində rezident, yoxsa qeyri-rezident kimi qeydə alınmısınız və bu, hansı sənədə əsaslanır?
- Xaricdən xidmət haqqı daxil olanda hansı məbləğ və ya hallarda müqavilə və faktura tələb olunur, neçə gün ərzində təqdim etməlisiniz?
- Ödəniş müddəti 180 gündən çox olan müqavilə üzrə daxilolmada əlavə prosedur varmı?
- Hesab daxilində konvertasiya üçün sizin statusa hansı məzənnə və iş saatları tətbiq olunur?
Cavabı yazılı və ya internet-bankdakı mesaj şəklində almaq daha yaxşıdır. Bankla danışmazdan əvvəl ümumi suallar siyahısı üçün: hesab açmazdan əvvəl banka veriləcək 7 sual. Hələ hansı statusla – fiziki şəxs, fərdi sahibkar, yoxsa şirkət kimi – işləyəcəyinizi seçməmisinizsə: fiziki şəxs, fərdi sahibkar və MMC arasında vergi və bank fərqi.
Tez-tez verilən suallar
Əcnəbiyəm, uzun müddətdir Azərbaycanda yaşayıram. Rezident sayılırammı?
Valyuta qanunu vətəndaşlığa yox, daimi yaşayış yerinə baxır (1.5, 1.6). Yaşamaq icazəsi olan və uzun müddət burada yaşayan əcnəbi rezident sayıla bilər. Bankda necə qeydə alınacağınızı isə təqdim etdiyiniz sənədlər əsasında bank müəyyən edir.
Qeyri-rezident Azərbaycanda valyuta hesabı açıb xaricdən ödəniş ala bilərmi?
Bəli. 10-cu maddəyə görə qeyri-rezidentlər müvəkkil banklarda xarici valyutada və manatda hesab aça bilər; açılış və istifadə qaydaları nəzarət orqanı və Mərkəzi Bank tərəfindən müəyyən edilir. Bankın konkret olaraq sizin vətəndaşlığınızı və ödənişin məqsədini qəbul edib-etməməsi ayrıca yoxlamadan asılıdır.
Rezident kimi pulu xaricdəki hesabda saxlaya bilərəmmi?
Rezidentlər xaricdə valyuta hesabını yalnız Mərkəzi Bankın müəyyən etdiyi hal və şərtlər daxilində aça bilər (7.3). Rezident müəssisə və təşkilatlar isə əldə etdikləri valyutanı, bir qayda olaraq, müvəkkil bankdakı öz hesablarına köçürməlidir (7.2). Xaricdəki hesabı əsas hesab kimi istifadə etməzdən əvvəl Mərkəzi Bankın qaydalarının sizin vəziyyəti əhatə edib-etmədiyini dəqiqləşdirin.
Qanun nə vaxt dəyişib? Bu məlumat köhnəlməyib?
Qanun 1994-cü ildə qəbul edilib və dəfələrlə dəyişdirilib. Tapa bildiyimiz son dəyişikliklər 2022-ci ilin dekabrındakı iki qanundur (700-VIQD və 753-VIQD). Vergi Xidmətinin saytındakı mətndə ən son dəyişikliklər hələ əks olunmaya bilər; konkret məbləğ və prosedur məsələsində dəyişiklik qanunlarının mətninə və bankın cari cavabına əsaslanın.
Mənbələr
- Dövlət Vergi Xidməti, "Valyuta tənzimi haqqında" Azərbaycan Respublikasının Qanunu: https://www.taxes.gov.az/az/post/54
- Milli Məclis, 753-VIQD nömrəli Qanun (23 dekabr 2022; 1, 15, 18-ci maddələrə dəyişiklik, 16-1-ci maddənin əlavə edilməsi): https://meclis.gov.az/documents/753-VIQD.pdf
- Milli Məclis, 700-VIQD nömrəli Qanun (20 dekabr 2022; valyuta mübadiləsi lisenziyası üçün sənədlərə dair dəyişiklik): https://meclis.gov.az/documents/700-VIQD.pdf
Məlumat 2026-cı ilin oktyabrında baxılmış qanun mətnləri əsasında hazırlanıb və yalnız valyuta qanunvericiliyi tərəfini izah edir; hüquqi məsləhət deyil. Mərkəzi Bankın qaydaları və bankların praktikası dəyişə bilər – son sözü bankınızın cari cavabı verir.